日銀の利上げは住宅ローンに影響する?マンション価格や返済額のシミュレーション
日本銀行は2024年3月にマイナス金利政策の解除方針を示して以降、金融市場の正常化に向けた利上げを実施しています。
また、経済・物価情勢が想定通りに推移すれば段階的に政策金利を引き上げる姿勢を示しており、住宅ローンの変動金利についても将来的な上昇が意識される局面に入っています。
足元の金利は依然として歴史的に見れば低水準にあるものの、今後の金利動向によっては返済負担の増加や不動産価格への影響も想定されます。
今回は「日銀の利上げに伴う住宅ローン金利の動向と返済額シミュレーション」について解説します。
日銀の利上げは住宅ローン金利に影響する?
最初に住宅ローンの金利について解説します。
住宅ローンの金利には、変動金利と固定金利の2種類があります。
| 項目 | 変動金利 | 固定金利(全期間固定) |
|---|---|---|
| 影響する金利 | 短期金利(短期プライムレート) | 長期金利(新発10年物国債利回り) |
| 変動要因 | 日本銀行の政策金利、各金融機関の調達環境 | 債券市場での国債価格・利回り、将来の物価予想 |
| 金利の目安(※) | 1.0~2.0% | 2.51~3.83%(フラット35等) |
| 利用割合 | 7~8割 | 2~3割 |
| おすすめな人の特徴 | 繰り上げ返済資金に余力がある方、借入期間が短い方 | 返済計画を確定させたい方、金利上昇リスクを回避したい方 |
- 2026年10月時点の大手銀行およびフラット35の基準的な店頭・優遇金利の傾向に基づく目安です。金融機関や審査結果により異なります。
日銀の利上げが影響するのは変動金利
変動金利とは返済期間中に利率が変動する金利のことです。
変動金利は、日銀の政策金利の影響を直接受ける民間金融機関の「短期プライムレート(最優遇貸出金利)」に連動して決まります。
日銀が金融政策決定会合で政策金利(無担保コールレート翌日物)を引き上げた場合、各金融機関が短期プライムレートを見直すことで、住宅ローンの変動金利も引き上げられる傾向にあります。
固定金利は日銀の利上げ前から上昇傾向
固定金利は返済期間中に利率が固定されている金利で、日銀は間接的にしかコントロールできません。
固定金利は、10年物国債利回りに連動して金利が決定されます。
国債は債券市場で価格が決まりますが、国債の価格は利回りが低いほど高く、利回りが高いほど安くなるという性質があります。
日銀はこの性質を利用し、債券市場で国債を高く購入することで国債の利回りを低く抑え、固定金利もコントロールしてきました。
しかし、日銀は国債買入れを通じた長短金利操作(YCC)の柔軟化を進め、国債の買入額を段階的に減額する方針へ転換しました。
その結果、固定金利は変動金利が上がる前から既に上昇している状況です。
2026年9月に政策金利の引き上げが決定
変動金利は、主に日銀の政策金利の影響を受ける民間金融機関の「短期プライムレート」に連動しています。
そのため、変動金利の動向を知るには政策金利を決定する日銀の金融政策決定会合という会議の結果が極めて重要です。
金融政策決定会合は年に8回(約1〜2ヶ月に1度)開催されており、その決定内容は主要メディアでも大きく報道されます。
直近の2026年9月に行われた金融政策決定会合では、政策金利の引き上げ(1.0%→1.25%)が決定されました。
これにより、今後各金融機関において変動金利の見直しが行われる可能性が高まっています。
出典:日本銀行「金融市場調節方針の変更(2026年9月金融政策決定会合)」
変動金利はいつから・どれくらい上がる?
この章では、変動金利はいつから上がるか、どれくらい上がるかについて解説します。
基準金利が見直される時期
- 基準金利
- 基準金利とは、金融機関が住宅ローンを貸し出す際に独自に決定する金利のことです。
基準金利は別名、店頭金利とも呼ばれ、いわゆる各銀行が設定している定価の金利のことを指します。
ただし、実際には条件によって基準金利よりも割り引かれた低い金利で借りられるケースも多く、この実際に借りる金利のことを「適用金利」と呼びます。
適用金利は基準金利に大きく影響を受けて決まるため、基準金利が上がれば適用金利も上がることが一般的です。
基準金利に関しては、見直される時期が銀行によって異なります。
多くの銀行では基準金利は半年に1度のペースで見直されますが、一部には月に1度のペースで見直す銀行もあります。
月に1度見直される銀行では、日銀が政策金利を引き上げた翌月には、基準金利も引き上げられることが一般的です。
5年ルールと125%ルール
5年ルールと125%ルールは、変動金利で元利均等返済によって返済するときに出てくるルールです。
※5年ルールおよび125%ルールはすべての住宅ローンに適用されているわけではありません。一部のネット系銀行などでは採用されていない場合があるため、ご自身の契約約款の確認が必要です。
- 元利均等返済
- 元利均等返済とは、元金と利息を合計した額が毎月一定となる返済方法のことを指します。
- 5年ルール
- 5年ルールとは、金利が上がっても返済額が急激に増加しないように元利均等返済の返済額が5年ごとに見直されるルールのことです。
- 125%ルール
- 125%ルールとは、仮に5年後に返済額が上がったとしても、その変動幅が1.25倍までに抑えられるというルールを指します。
例えば、元利均等返済で毎月10万円の返済をしている場合、途中で金利が上がったとしても毎月の返済額が5年間はそのまま10万円です。
ただし、10万円のままですが、金利が上がっている期間はその内訳が変わっており、金利が低い時期に比べると利息の割合が増え、元金の割合が減ります。
5年間のうち、金利がかなり上がったとしても、5年後の返済額は125%ルールが適用され、最大でも12.5万円以内に抑えられます。
5年ルールや125%ルールにより、金利が上がっても返済額は急激には上がりませんが、その代わり元金が減らない点がデメリットです。
住宅ローン金利と返済額をシミュレーション
この章では、毎月の返済額に住宅ローン金利の上昇がどの程度関係するのか、計算をしてみます。
毎月の返済額上昇幅の目安
金利別に見る、毎月の返済額の変動幅について解説します。
シミュレーション条件
- 借入金額:5,000万円
- 返済期間:35年
- 当初金利:1.3%
- 返済方法:元利均等返済・ボーナス払いなし
- 毎月の返済額:148,241円
当初金利「1.3%」に対する金利の上昇幅と、毎月の返済額「148,241円」に対する上昇幅を示すと以下の通りです。
| 金利上昇幅 | 毎月の返済額 | 毎月の返済額の上昇幅 |
|---|---|---|
| +0.25% | 154,319円 | 6,078円 |
| +0.5% | 160,545円 | 12,304円 |
| +1.0% | 173,432円 | 25,191円 |
変動金利と固定金利での比較
続いて、変動金利と固定金利を比較した場合の返済額のシミュレーションを紹介します。
プランA:変動金利の前提条件
- 借入金額:5,000万円
- 借入期間:35年
- 金利:当初10年間は1.5%、11年目以降は2.0%
プランB:固定金利の前提条件
- 借入金額:5,000万円
- 借入期間:35年
- 金利:全期間3.5%
いずれも元利均等返済、ボーナス返済なしを条件とします。
返済額は以下の通りです。
| 返済額 | プランA | プランB | |
|---|---|---|---|
| 毎月返済額 | 当初10年 | 153,092円 | 206,645円 |
| 残期間 | 162,247円 | ||
| 総返済額 | 67,045,209円 | 86,790,747円 | |
上記シミュレーションでは、変動金利の当初10年間の金利が低く抑えられた効果が大きく、変動金利を選択した方が総返済額は安くなる結果となっています。
住宅ローン返済の負担が増えた際の対応
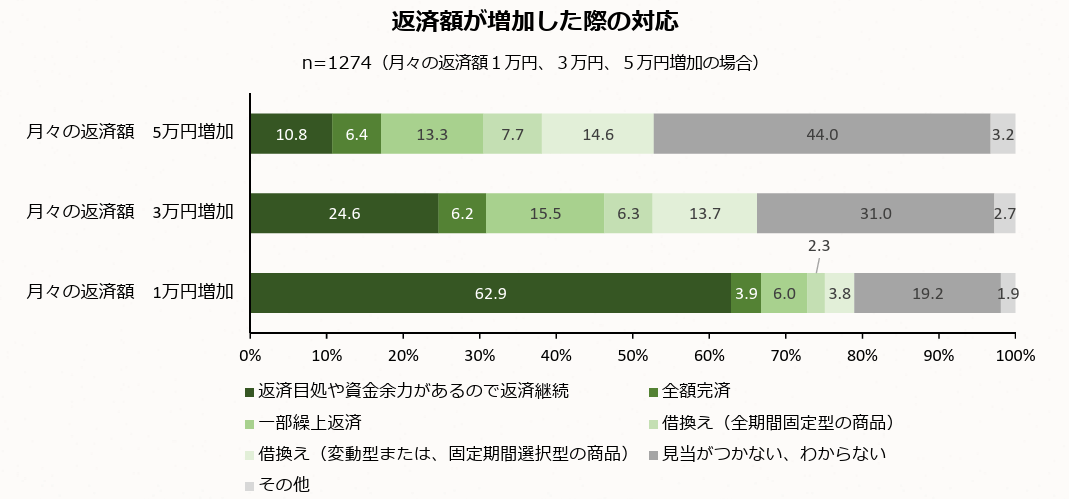
住宅ローン返済の負担が増えた際の対応に関して、住宅金融支援機構が参考となるアンケート調査を行っています。
画像出典:住宅金融支援機構「住宅ローン利用者の実態調査(2025年4月調査)」
アンケートによると、「返済目処や資金余力があるので返済継続」が1万円増加の場合は62.9%、3万円増加の場合は24.6%、5万円増加の場合は10.8%です。
一方で、「見当がつかない、わからない」が1万円増加の場合は19.2%、3万円増加の場合は31.0%、5万円増加の場合は44.0%となっています。
総額が低ければ返済を継続する人が多いですが、増額幅が大きくなると見当がつかないといった回答をする人が多くなる傾向があります。
つまり、増額幅が小幅であれば手元資金で対応できる世帯が多いものの、増額幅が大きくなるにつれて家計負担が急増し、対応に苦慮する層が顕著に増加することを示しています。
金利上昇局面に向けた対策は、以下の通りです。
住宅ローンの金利上昇対策
- 最新の金融政策や海外動向をチェックする
- 繰り上げ返済を行って元金を減らす
- 変動金利から固定金利に変更する
- 他の銀行の低金利の住宅ローンに借り換える
もし返済継続が困難なほど増額してしまった場合には、一括返済ができれば残債を返済し、一括返済できなければ売却といった選択もする必要が出てきます。
いずれにしても売却は最終手段となるため、返済継続が困難なほど増額する前に、まずは繰り上げ返済や固定金利への借り換えを実施することが、適切な対処法となります。
利上げによってマンション価格は下がる?
過去のバブル期(1990年末〜1991年)においては、都市銀行の住宅ローン変動金利が8.5%に達したことや、大蔵省による不動産融資の総量規制、地価税の導入などが複合的に重なり、不動産需要の減退と価格急落を招きました。
足元の不動産市場においては、建築資材費や人件費の高騰、都市部を中心とする実需・投資需要が根強く、政策金利が小幅に引き上げられたからといって直ちにマンション価格が暴落する可能性は低いと考えられています。
日本銀行も経済や金融システムへの過度な負荷を避けるため、経済・物価動向を慎重に見極めながら段階的に利上げを進める姿勢をとっています。
しかし、今後金利上昇が長期化・大幅化した場合、買い手の借入可能額が目減りし、住宅需要の減退を通じてマンション価格に調整圧力がかかるリスクは否定できません。
将来的な売却や住み替えをお考えの方は、市場の需要が底堅い段階から資産価値の推移を注視し、計画的な出口戦略を整理しておくことが望まれます。
マンション買取ならスター・マイカ
マンション売却は住宅ローンの一括返済ができない場合以外にも、重要な出口戦略となります。
「マンション価格が下がる前に早く売りたい」という方は、マンション買取サービスがおすすめです。
マンション買取を手掛ける不動産会社は数多く存在しますが、スター・マイカはその中でも豊富な実績を有しています。
不動産のお悩み、スター・マイカに
お聞かせください。

- 投資事業部
宅地建物取引士 - 投資事業部
宅地建物取引士
ファイナンシャルプランナー2級 - 投資事業部
宅地建物取引士
マンション専門に累計約19,000件の豊富な買取実績
スター・マイカは過去20年以上にわたり、ファミリータイプ(35㎡~)の分譲マンションを中心に買取を続け、2013年より13年連続でマンション保有戸数業界1位をキープしています。
※中古マンション事業を営む上場企業各社の最新決算情報に基づく当社調べによります
東証プライム上場企業のグループ会社
「スター・マイカ」は東証プライム上場企業(2975)の「スター・マイカ・ホールディングス」を親会社としています。
安定した財政基盤があり取引実績も豊富なので、初めてのマンション売却でも安心してお任せください。
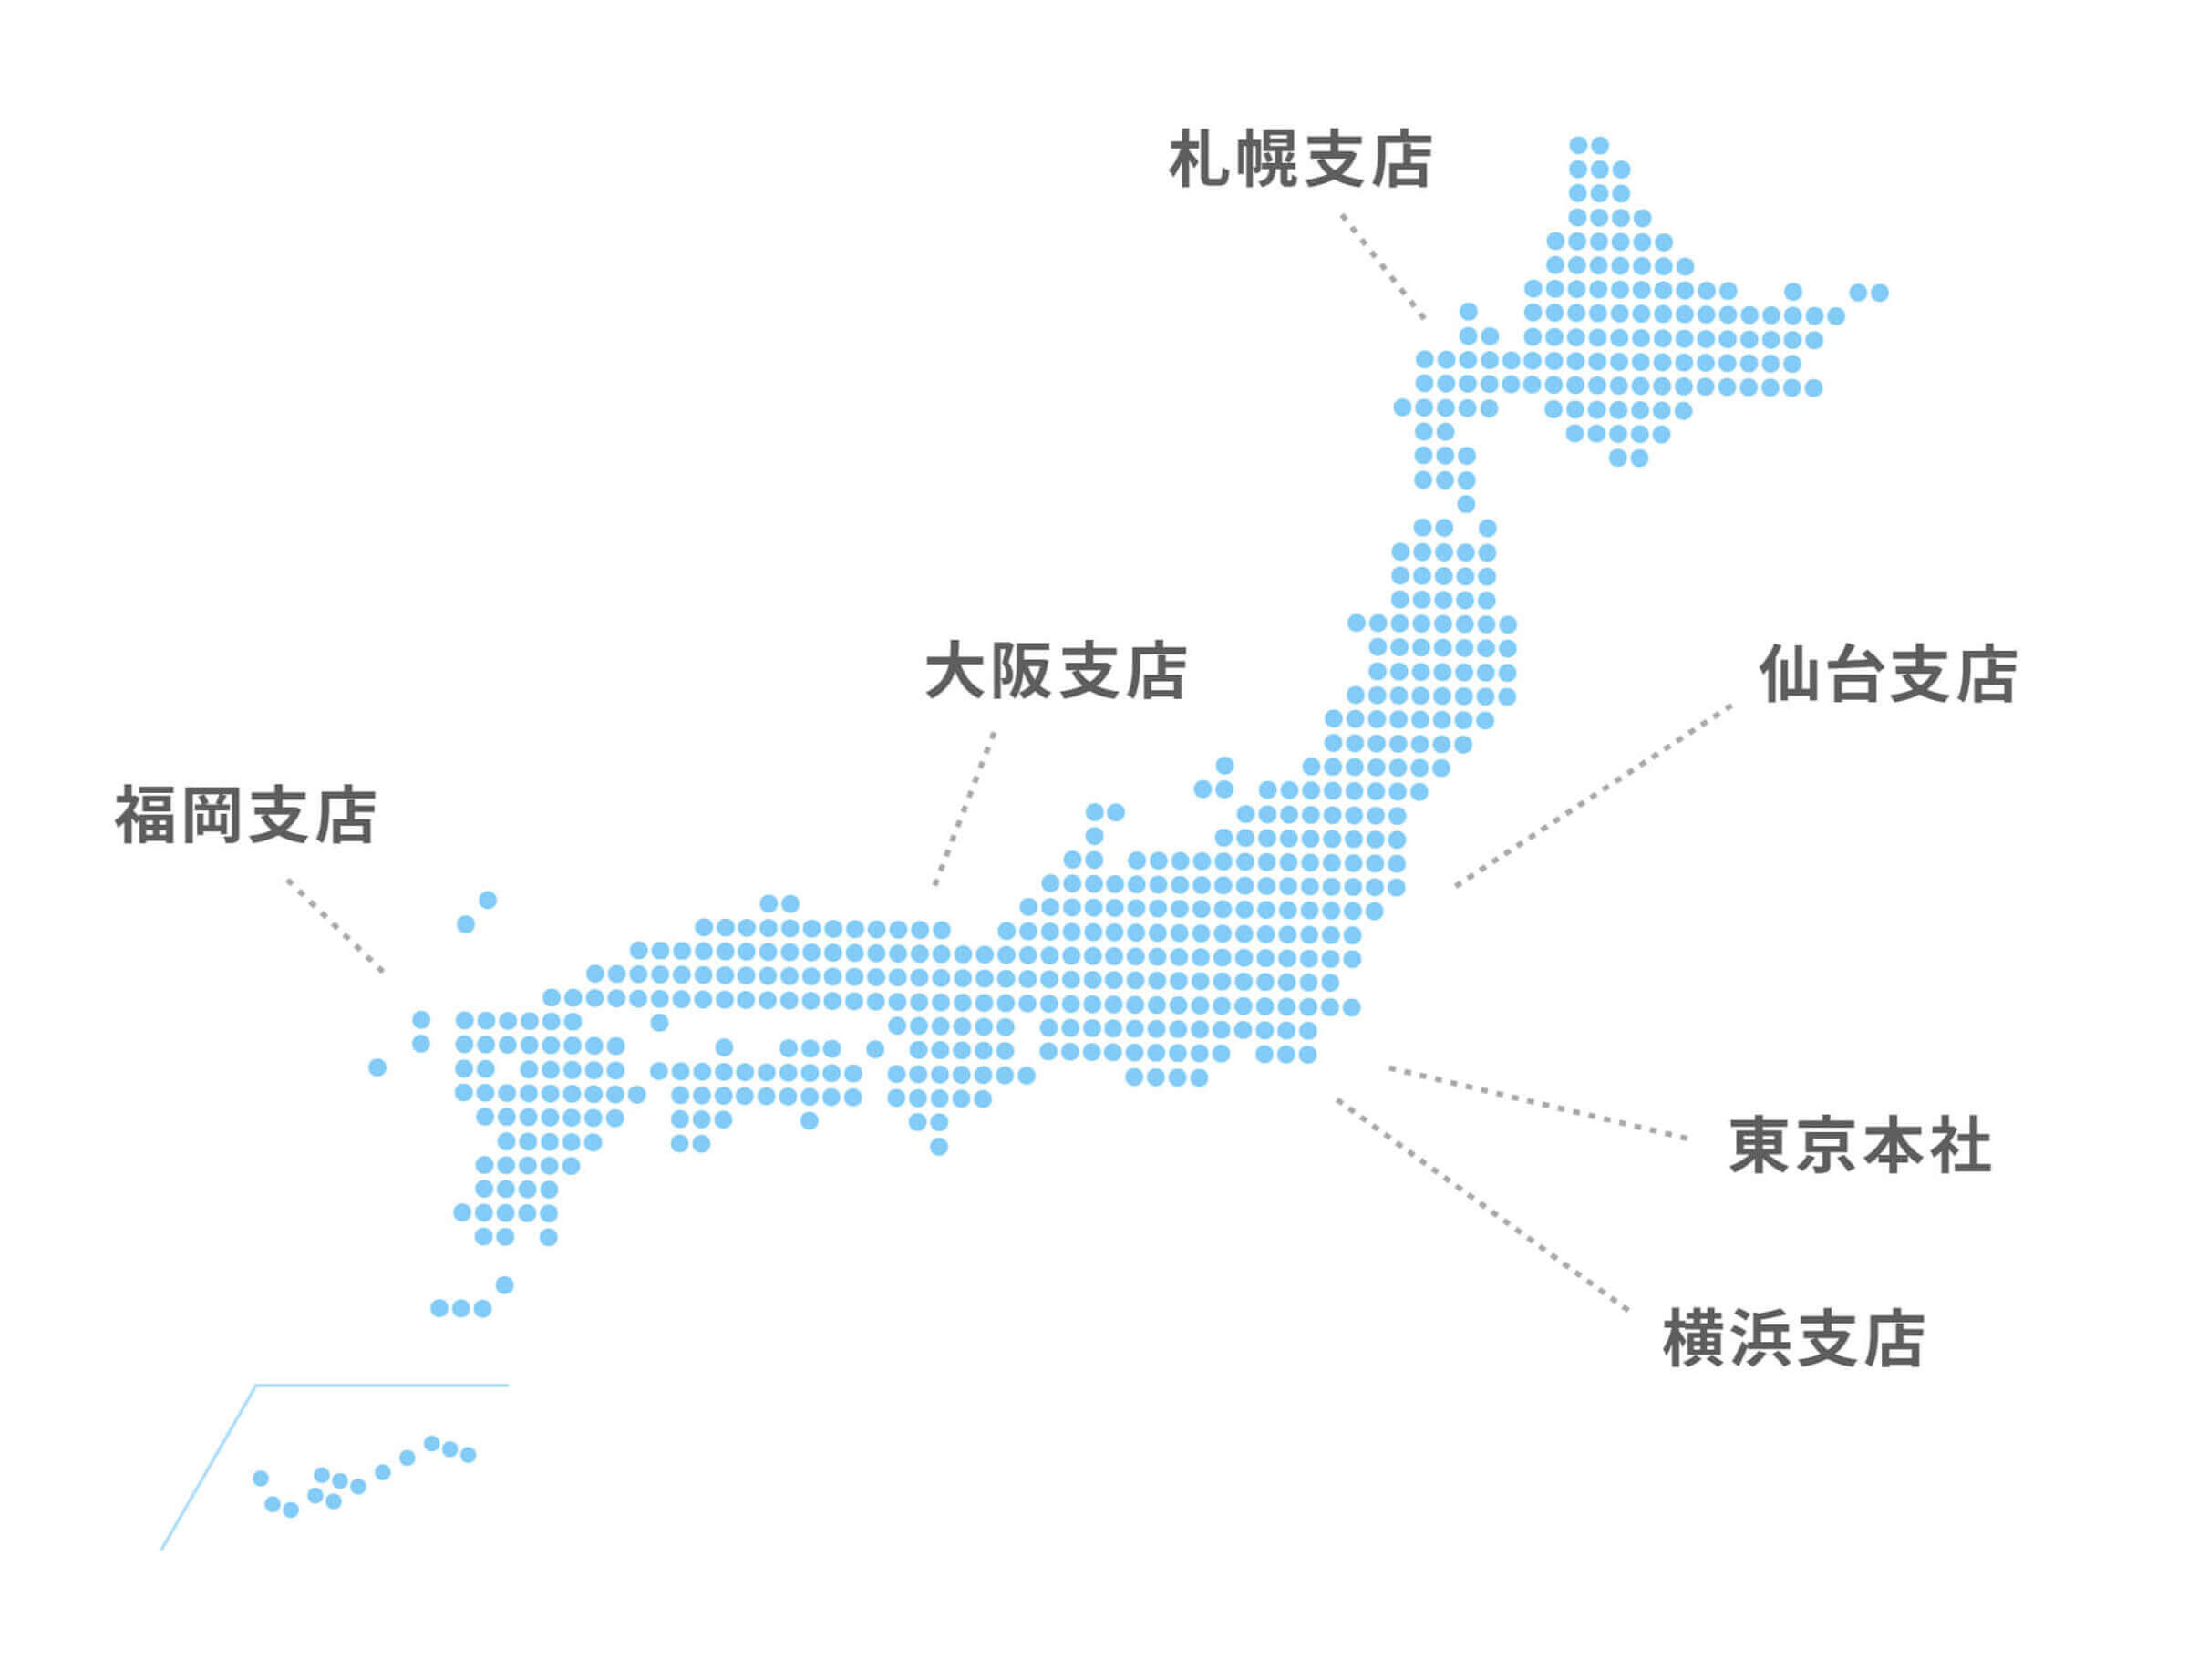
全国6拠点に支店設置
スター・マイカのマンション買取サービスは、全国6拠点に展開し、地方エリアの買取も強化しております。 現金化や引渡しのスケジュールの柔軟な対応など、お客様のご事情に合わせた提案をいたします。
拠点所在地
最後にスター・マイカのマンション買取サービスについてご紹介します。
スター・マイカのマンション買取
スター・マイカは、業界に先駆けてオーナーチェンジ物件の
買取を牽引してきた、パイオニア企業です。
豊富な査定実績
28万件以上の査定実績*に基づく精度の高い査定
業界トップの実績
中古マンション保有戸数13年連続業界トップ*の実績
金融機関との強い連携
複数の金融機関との強い連携により、高い資金調達力を実現
※中古マンション事業を営む上場企業各社の最新決算情報(2025年11月期末時点)に基づく弊社調べ
スター・マイカ(株)はスター・マイカ・ホールディングス(株)(東証プライム上場証券コード:2975)のグループ企業です。
築年数や状態に応じたリノベーションで、中古マンションの魅力を最大限に引き出すため、新しい付加価値を生み出します。そのため、リノベーションを見越した高い評価が実現するのです。
マンション買取をご検討の方はぜひ、マンション専門のスター・マイカへご相談ください。
無料のマンション査定依頼や相談にも対応しております。
お電話での無料相談も受け付けております
0120-503-070(9:30~18:30)
スター・マイカの買取を利用したお客様の声
スター・マイカにマンションをご売却されたお客様から頂いた声をご紹介します。
不動産相続
安心感のある専門的なサポート
室内状況が悪く仲介での売却が難しかったため、買取の査定を依頼しました。初めての不動産売却と相続で残置物の処理方法やスケジュール感に不安がありましたが、丁寧且つスピーディーな対応をしていただき、最後まで安心して売却することができました。
施設への転居
迅速かつ丁寧な対応力
約1年間、仲介で売却活動を行っていましたが、買い手が見つからず、買取査定を依頼しました。施設入居までの期間が迫っており、早期売却を希望したところ一括決済を提案していただき、スピード感をもって売却することができました。※一括決済とは、不動産売買において、契約から所有権移転登記までを一度に完了させる決済方法です。
転職による住み替え
誠実な価格提示
地方へ転職するため住み替えで自宅の売却を検討し、買取の査定を依頼しました。依頼した際には、住み替え先の内覧や他社からの査定金額の提示など、さまざまな状況がありましたが、貴社は柔軟に対応してくださり、大変助かりました。金額も駆け引きなしで納得のいく金額を提示していただき、気持ちよく売却することができました。
事業の清算
築古物件も積極買取
長年にわたり事務所として利用してきましたが、事業を廃業することになったため、売却活動を開始しました。昭和築の古い物件であったため、他社の査定金額は思うように伸びなかったのですが、スター・マイカでは納得のいく金額を提示していただけました。上場企業ということもあり、すぐに現金化することができ、大変助かりました。
住宅ローン金利と利上げでよくある質問
この章では、住宅ローン金利と利上げでよくある質問について解説します。
Q1. 2026年も日銀の利上げは続きますか?
日銀は消費者物価指数や実質賃金の推移、マクロ経済の動向を見極めながら判断する姿勢をとっています。
経済情勢が好調に推移すれば段階的な追加利上げが検討される見通しですが、景気動向次第で据え置きとなる可能性もあり、確定的ではありません。
Q2. 変動金利から固定金利に見直すべきですか?
将来の金利上昇による返済増リスクを確実に回避したい方には、固定金利への借り換えが有力な手段です。
ただし、固定金利は一般に変動金利よりも高めに設定されているため、借り換えると直後の毎月返済額が増加します。
借入残高や残存返済期間、家計の資金余力等を総合的に勘案して判断することをおすすめします。
Q3. 住宅ローン金利が上がったらマンションは売却すべき?
返済負担が家計の許容範囲内に収まっている場合は、無理に売却を急ぐ必要はありません。
ただし、毎月の返済比率が高く将来の家計収支に不安がある場合や、住み替えを予定している場合は、市場の需要が底堅い段階で売却査定を行い、出口戦略を整理しておくことが有効です。
Q4. 住宅ローンを返済中の家庭にも利上げの影響はありますか?
変動金利で借り入れている場合、金利改定によって毎月の返済額や利息負担が増加する影響を受けます。
5年ルール・125%ルールが適用されている契約では返済額の急激な変化は緩和されますが、元金の減り方が遅くなる点に注意が必要です。
なお、全期間固定金利を選択している場合は借入時の利率が継続するため利上げの影響はありません。
まとめ
以上、住宅ローン変動金利の利上げについて解説しました。
2026年以降も、住宅ローンの変動金利は上昇する見込みが高いです。
現状の上昇水準ではすぐに価格が下落する可能性は低いですが、このまま変動金利が上がり続ければいつかは価格が下落し始めます。
返済負担が家計を圧迫する前に、繰り上げ返済による元金削減や固定金利への借り換えといった手段を早めに検討しておくことが有効です。
家計収支の維持が困難と予想される場合には、市場の需要が底堅いうちに早期売却を選択することも、現実的な出口戦略の一つとなります。
変動金利で住宅ローンを組んでいる方は、参考にしていただけると幸いです。
この記事の執筆者
竹内 英二Eiji Takeuchi
株式会社グロープロフィット 代表取締役。大阪大学出身。
不動産鑑定士、中小企業診断士、公認不動産コンサルティングマスター等、多数の高度な資格を有する。不動産鑑定業を軸に、土地活用や賃貸借、相続対策など年間多くの相談に応じている。実務経験に基づいた信頼性の高いWebライティングを手掛けている。
URILABOの運営者
スター・マイカ株式会社
“作る”から“活かす”社会の実現をめざし、リノベーション中古マンションを販売する会社です。オーナーチェンジ物件の買い取りを得意とし、常時約4,000戸保有しています。不動産のプロとして「納得のいく不動産売却」のための情報を発信しています。
スター・マイカ株式会社 宅地建物取引業者免許 国土交通大臣(03)第8237号
当社は、東証プライム上場のスター・マイカ・ホールディングス株式会社のグループ企業です
「住宅ローン」の関連記事
-

【2026年版】中古マンションで住宅ローン控除・減税を受ける方法と注意点
-
日銀の利上げは住宅ローンに影響する?マンション価格や返済額のシミュレーション
-

住宅ローン返済中でも家は売れる!ローン中の不動産の売却方法と注意点
-
賃貸やセカンドハウスや投資に使える?2件目の住宅ローンを組む方法や注意点について
-
住宅ローンを遅延し続けるとどうなる?最悪の事態から回避する方法を解説
-
住宅ローンの返済期間は延長可能!毎月の返済額を減らすための借り換えや期間の変更手順
-
住宅ローンを滞納したらどうなる?流れと6つの対策を解説!
-
住宅ローンの借りすぎで後悔!繰り上げ返済などで後悔する人の特徴と借り換えなどの対処法
-
住み替えローンを使って買い替えを成功させる5つのポイントを解説!
-
連帯債務者と連帯保証人の違いは?夫婦での住宅ローンの組み方を比較
-
住宅ローンが残っている家を売るときにやるべきことは?オーバーローンでも売る方法
-
住宅ローン控除と併用できる居住用財産やマイホームなどの買い替え特例の利用条件とは?
-

夫婦が住宅ローンを組むのに配偶者(妻・夫)の連帯保証人は必要?連帯債務者との違い
-
親子リレーの住宅ローンとは?持分割合や子供が同居しないデメリットや相続時の控除
-

住宅ローンの選び方は?金利タイプや適正な返済額を解説
-
確定申告の住宅ローン控除に必要な書類は?新築・中古・リフォームでの条件別でも解説
-
【老後の住宅ローンの支払いが終わらない】定年(65歳)後に住宅ローンが残っているときの対策
-
4,000万円の住宅ローンを組む場合の適正年収が800万円って本当?年収別の返済プラン
-

住宅ローンが残っている家を賃貸できる?ローン返済中の物件を賃貸に出す方法
-
住宅ローンの返済比率の目安や割合は?年収別に無理のない借入額を計算
-
ネット銀行(楽天銀行やじぶん銀行など)は住宅ローンでもお得?賃貸併用住宅ローンも紹介
-

離婚すると持ち家や住宅ローンはどうなる?財産分与や売却、住み続ける方法を解説
-
離婚時に住宅ローンが残っている場合の対処法や不動産売却する際の確認ポイント
-
家やマンションの住宅ローンが払えない!8つの対処法と返済できない場合の注意点
もっと見る